nfc 钱包
“nfc钱包”是集成近场通信技术的数字化支付与管理工具,支持便捷的移动支付、身份验证及信息交互功能,其核心在于通过非接触式通信实现设备间数据传输,提升日常消费与相关活动的效率,落实层面需确保技术安全合规,防范数据泄露风险,部分市场宣传可能夸大功能或虚构预测结果,诱导用户产生不切实际的参与行为,甚至通过虚假信息误导用户投入资源,用户应审慎评估宣传内容,避免因信息偏差导致损失。
nfc 钱包
NFC钱包与移动支付、数字身份管理、智能设备交互等场景深度关联,其核心矛盾在于技术便利性与安全风险之间的平衡——用户追求“一触即付”的流畅体验,但设备兼容性、数据泄露隐患、虚假宣传等问题可能削弱信任基础,本文将从技术原理、应用场景、专家观点、风险识别及防范措施等维度展开分析。
NFC钱包的构成与核心功能
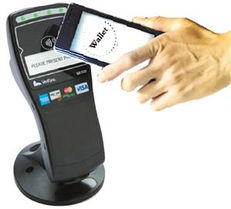
NFC(Near Field Communication,近场通信)是一种短距离无线通信技术,允许设备在10厘米范围内通过电磁感应交换数据,NFC钱包则是基于该技术开发的数字工具,通常集成于智能手机、智能手表等设备中,支持非接触式支付、门禁卡模拟、交通卡充值等功能,其核心优势在于“无需联网、无需解锁屏幕”的即时交互能力,例如在地铁闸机前轻触手机即可通行,或在便利店快速完成商品支付。
从技术实现看,NFC钱包依赖三部分组件:硬件层面的NFC芯片(如手机内置的NXP PN系列芯片)、软件层面的安全单元(SE,存储用户支付信息)以及操作系统提供的接口(如苹果的Core NFC、安卓的Host Card Emulation),用户需在钱包应用中绑定银行卡、交通卡或身份凭证,设备通过加密协议与读卡器通信,完成数据验证与交易授权。
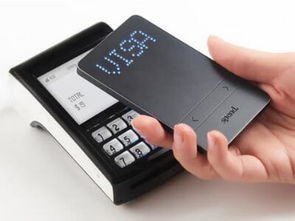
当前主流的NFC钱包应用包括苹果的Apple Pay、华为的Huawei Pay、小米的Mi Pay等,部分银行APP也内置了NFC支付功能,这些工具的覆盖场景已从最初的零售支付扩展至公共交通、门禁管理、电子票务等领域,形成“一机多用”的生态,用户可将小区门禁卡、公司工牌、演唱会电子票等模拟至手机,减少实体卡片携带量。
相关活动中的参与行为与预测结果
在NFC钱包的推广中,“参与行为”常表现为用户主动绑定卡片、尝试新功能或分享使用体验,某品牌手机发布会上演示“一碰传文件”功能后,部分用户会自发测试该功能与不同设备的兼容性;又如,交通部门推出NFC交通卡优惠活动时,用户可能因折扣吸引而开通服务,这些行为本质上是用户对技术便利性的验证过程,其“预测结果”通常指向功能可用性、响应速度及稳定性。
需注意的是,部分商业活动可能利用用户对NFC技术的陌生感设计误导性宣传,某些非官方应用声称“通过NFC可预测股票走势”或“扫描特定图案获取游戏道具”,此类内容与NFC钱包的技术逻辑无关,属于虚假信息,用户应明确:NFC仅能实现数据传输与身份验证,无法直接关联游戏、娱乐活动的预测结果或收益分配。
专家观点:便利性与安全性的博弈
多位信息安全专家指出,NFC钱包的安全风险主要来自三个方面:一是设备丢失后的远程锁定机制是否完善,若手机未设置锁屏密码或生物识别,拾获者可能通过NFC功能盗刷;二是读卡器侧的攻击,例如不法分子使用改装后的POS机靠近用户设备,窃取支付信息;三是应用权限滥用,部分钱包应用可能过度索取通讯录、位置等非必要权限,增加数据泄露风险。
技术专家则强调,NFC的通信距离短(通常不超过4厘米)本身是安全优势,可降低远程攻击概率,但用户仍需保持警惕:避免在公共场合随意展示NFC支付界面,防止被他人近距离窥视;定期检查钱包应用中的绑定卡片列表,及时解绑不再使用的卡片;优先选择系统级钱包应用(如手机厂商自带钱包),而非第三方未经验证的应用。
虚假宣传的常见形式与危害
市场上存在两类典型的NFC钱包虚假宣传:一是夸大功能范围,例如宣称“NFC钱包可替代所有实体卡片”,但实际受限于设备硬件或发卡方合作,部分卡片(如身份证、社保卡)无法模拟;二是虚构技术关联,例如将NFC与区块链、人工智能等概念强行绑定,声称“通过NFC实现数字货币增值”或“智能预测消费行为”,此类宣传缺乏技术依据,可能诱导用户参与非正规金融活动。
虚假宣传的危害不仅在于经济损失,更可能破坏用户对NFC技术的信任,某用户因轻信“NFC扫描二维码领游戏皮肤”的广告,导致设备被植入恶意软件,进而引发支付账户被盗;另一案例中,不法分子以“NFC门禁卡升级”为由,骗取用户提供小区门禁权限,导致社区安全受损,这些事件反映出,用户对技术原理的认知不足易成为被利用的弱点。
风险识别方法与防范措施
识别NFC钱包相关风险需关注三个细节:一是查看应用来源,仅从官方应用商店下载钱包应用,避免点击短信、社交媒体中的不明链接;二是核实功能描述,若宣传中出现“预测”“投资”“高回报”等词汇,或声称可模拟身份证、护照等敏感证件,基本可判定为虚假信息;三是检查权限设置,在设备系统中关闭钱包应用的非必要权限(如麦克风、摄像头),仅保留NFC、存储等必要权限。
防范措施方面,用户可采取“三步验证法”:第一步,确认发卡方合作,例如绑定银行卡时,检查钱包应用中是否显示银行官方标识;第二步,测试小额交易,首次使用NFC支付时,先进行1元以下交易,确认到账后再进行大额操作;第三步,定期更新设备,及时安装手机系统或钱包应用的安全补丁,修复已知漏洞,建议为NFC钱包设置独立支付密码,与手机解锁密码区分,增加盗刷难度。
NFC钱包作为近场通信技术的典型应用,其本质是提升生活效率的工具,但技术中立性不等于绝对安全,用户需理性看待商家宣传,明确其功能边界——NFC可实现便捷支付、卡片模拟,但无法预测游戏结果、娱乐活动收益或金融走势,面对层出不穷的虚假信息,唯有通过学习技术原理、核实信息来源、强化安全设置,才能在享受便利的同时规避风险。
文章声明:以上内容(如有图片或视频亦包括在内)除非注明,否则均为网站名称原创文章,转载或复制请以超链接形式并注明出处。http://wap.mtekq.com/Post/details/20261029415125.shtml
 益辰